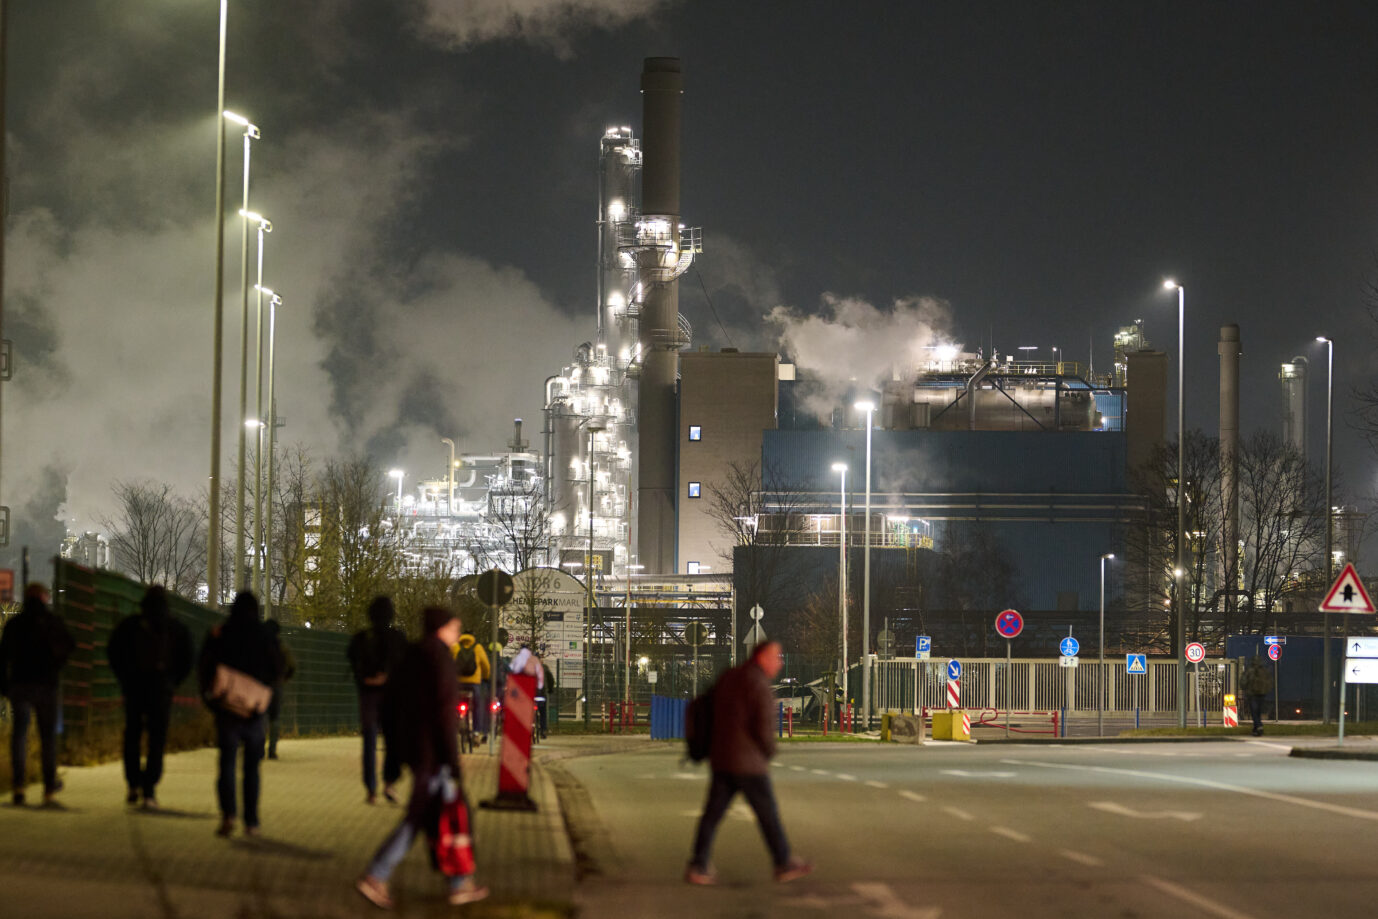


Mehrere Milliarden Euro kostet der „grüne“ Umbau der saarländischen Stahlindustrie. Doch eine neue Studie der Wirtschaftsprüfungsgesellschaft PricewaterhouseCoopers (PwC) stellt ausgerechnet jetzt die ökonomische Grundlage des Prestigeprojekts Power4Steel in Frage. Für energieintensive Primärstahlproduktion sehen die PwC-Experten für „Energiewende & Dekarbonisierung“ in Mitteleuropa keinen wettbewerbsfähigen Weg.
„Die Stahlwelt von 2040 wird eine grundlegend andere sein als die heutige“, warnt PwC-Partner Andree Simon Gerken. „Die Hochofenroute wird unwirtschaftlich, die Geographie der Primärproduktion verschiebt sich, und der Wert europäischer Stahlverarbeitung wird sich zunehmend am Wissen messen lassen müssen, das im Produkt steckt, nicht am Material selbst.“ Und PwC-Manager Alexander Schröder ergänzt: „Für die lokale metallverarbeitende Industrie ist es daher existentiell, sich frühzeitig hinsichtlich dieser Entwicklung in ihren Wertschöpfungsstufen neu aufzustellen.“

Als die Stahl-Holding Saar (SHS) 2022 die Transformation beschloss, war noch von Investitionen in Höhe von 3,5 Milliarden Euro die Rede. Inzwischen sind es 4,6 Milliarden Euro. 2,6 Milliarden Euro davon kommen als Förderung vom Bund und dem Saarland selbst – bei einem Landeshaushalt von 6,6 Milliarden Euro. Eisenerz-Direktreduktionsanlagen (DRI) und Elektrolichtbogenöfen (EAF) sollen die CO₂-trächtige Hochofenroute ersetzen. Die jüngsten Zweifel kommen nicht von einem politischen Gegner des Power4Steel-Projekts. Die Untersuchung entstand laut Saarbrücker Zeitung auf eigene Initiative von PwC. Einen externen Auftraggeber nennt die PwC-Studie nicht.
PwC plädiert für Verlagerung energieintensiver Produktionsstufen
Das macht ihr Urteil nicht automatisch richtig, aber politisch unbequemer: Die klassische Hochofenroute habe keine Zukunft – auch „grüner“, mit Wasserstoff (H₂) statt Erdgas oder Kohle hergestellter Primärstahl sei in Mitteleuropa strukturell im Nachteil. Ursache seien höhere Energie-, H₂- und Rohstoffkosten gegenüber Regionen wie Indien, das mit 164,9 Millionen Tonnen nach China und vor den USA der zweitgrößte Stahlproduzent der Welt ist. PwC plädiert deshalb für eine Verlagerung energieintensiver Produktionsstufen an Standorte mit dauerhaften Kostenvorteilen.
DRI oder HBI (heißbrikettiertes Eisen) könnten im Ausland produziert und in Europa via EAF weiterverarbeitet werden. Für das Saarland ist das Sprengstoff. Power4Steel setzt auf eine eigene DRI – also auf jene Produktionsstufe, deren langfristige Wettbewerbsfähigkeit PwC bezweifelt. Die SHS widerspricht. Nicht nur Produktionskosten in Oman oder Indien zählten, sondern auch Weltmarktpreise, Transport, Logistik und Umschlag.
Zudem seien Annahmen und Rechenschritte der PwC-Analyse nicht ausreichend offengelegt. Doch diese Einwände lösen das Kernproblem nicht. Denn auf die wichtigste Frage gibt es bis heute keine Antwort: Was kostet künftig eine Tonne Saar-Stahl aus der „klimafreundlichen“ DRI-EAF-Route tatsächlich? Die SHS nennt weder die Stahlkosten noch die Strom- oder H₂-Preise. Auch die SPD-Landesregierung legt keine Rechnung vor. Selbst die IG Metall nennt kein Datum, ab wann „grüner Stahl“ ohne politische Flankierung kostendeckend verkauft werden kann.
Schlechte Aussicht auf „grünen Stahl“
Schützenhilfe für die SHS-Strategie kommt von den Mannheimer Ökonomen Tom Krebs und Patrick Kaczmarczyk. Ihre im Juni veröffentlichte Studie behauptet, dass „grüner“ Primärstahl in Deutschland konkurrenzfähig hergestellt werden könne – unter „geeigneten industriepolitischen Rahmenbedingungen“: Industriestrom zu 60 Euro je Megawattstunde, H₂ zu 140 Euro, hohe Investitionsförderung, Beschaffungsregeln und Schutz vor Billigimporten. Das heißt: Subventionen und Verwendungszwang von „grünem Stahl“ in der EU. Finn Ole Semrau (IfW Kiel) formulierte das Problem in der Saarbrücker Zeitung nüchterner: Für Primärstahl seien langfristig vor allem Energiekosten und die H₂-Verfügbarkeit entscheidend.
Und bei diesen Standortfaktoren seien die Aussichten für Deutschland und das Saarland schlecht. „Der Staat kann den Technologiesprung ermöglichen, aber er kann kein tragfähiges Geschäftsmodell ersetzen“, so Semrau. Denn die Milliarden-Subventionen sind nur die erste Teilrechnung. Der spätere Betrieb der DRI-EAF-Anlagen benötigt enorme Mengen Strom und H₂. Bleiben die Energiepreise dauerhaft hoch, muss entweder der Kunde einen Aufpreis zahlen oder der Staat subventionieren. Beides hat Grenzen.
Ende der heimischen Stahlindustrie bringt neue Abhängigkeiten
Die IG Metall fordert deshalb wie einst die Ampel „grüne Leitmärkte“. Bei öffentlichen Aufträgen, Infrastruktur, Bahn, Autoindustrie und Verteidigung soll „grüner“ EU-Stahl bevorzugt werden. Wer Milliardeninvestitionen anschiebe, müsse anschließend auch dafür sorgen, dass das Produkt einen Markt findet – und so dreht sich die nächste Subventionsspirale. Stahl ist kein beliebiges Konsumgut. Autoindustrie, Maschinenbau, Bauwirtschaft oder Verteidigung hängen von verlässlicher Versorgung ab. Wer Primärstahl vollständig ins Ausland verlagert, schafft neue Abhängigkeiten. China produziert schon heute 28mal und Indien fünfmal so viel Stahl wie Deutschland.

Nach den Erfahrungen mit russischem Gas oder chinesischen Rohstoffen wäre es fahrlässig, das kleinzureden. Autonomie hat einen Preis. Und so taugt das kleine Saarland durchaus als Blaupause für die Bundesrepublik. Wird Stahl dauerhaft teurer produziert als bei der internationalen Konkurrenz, wandert der Nachteil durch die gesamte Wertschöpfungskette – alle Stahlkunden zahlen mit. Ein politisch geschützter Stahlstandort schwächt so jene Industrien, die er absichern soll.
PwC sieht künftig nur noch Chancen beim Sekundärstahl aus Schrott sowie bei teuren Spezialprodukten. Für das Saarland wäre das eine unbequeme Alternative: nicht jede heutige Produktionsstufe um jeden Preis erhalten, sondern nur jene Bereiche ausbauen, in denen der Standort tatsächlich Vorteile besitzt. Dann wäre Power4Steel eine Brücke in eine grüne Zukunft. Wahrscheinlicher ist: Die Produktion wandert Schritt für Schritt ab nach China, Indien, in die USA, nach Japan, Südkorea oder in die Türkei, wo ohne Dauersubventionen produziert werden kann. Und das in Deutschland noch vorhandene „Spezialwissen“ wandert mit ab. Die Stahlwelt von 2040 wird nicht CO₂-frei, sondern nur eine ohne „Made in Germany“ sein.